Dlaczego termin kontraktacji ma większe znaczenie niż cena bazowa
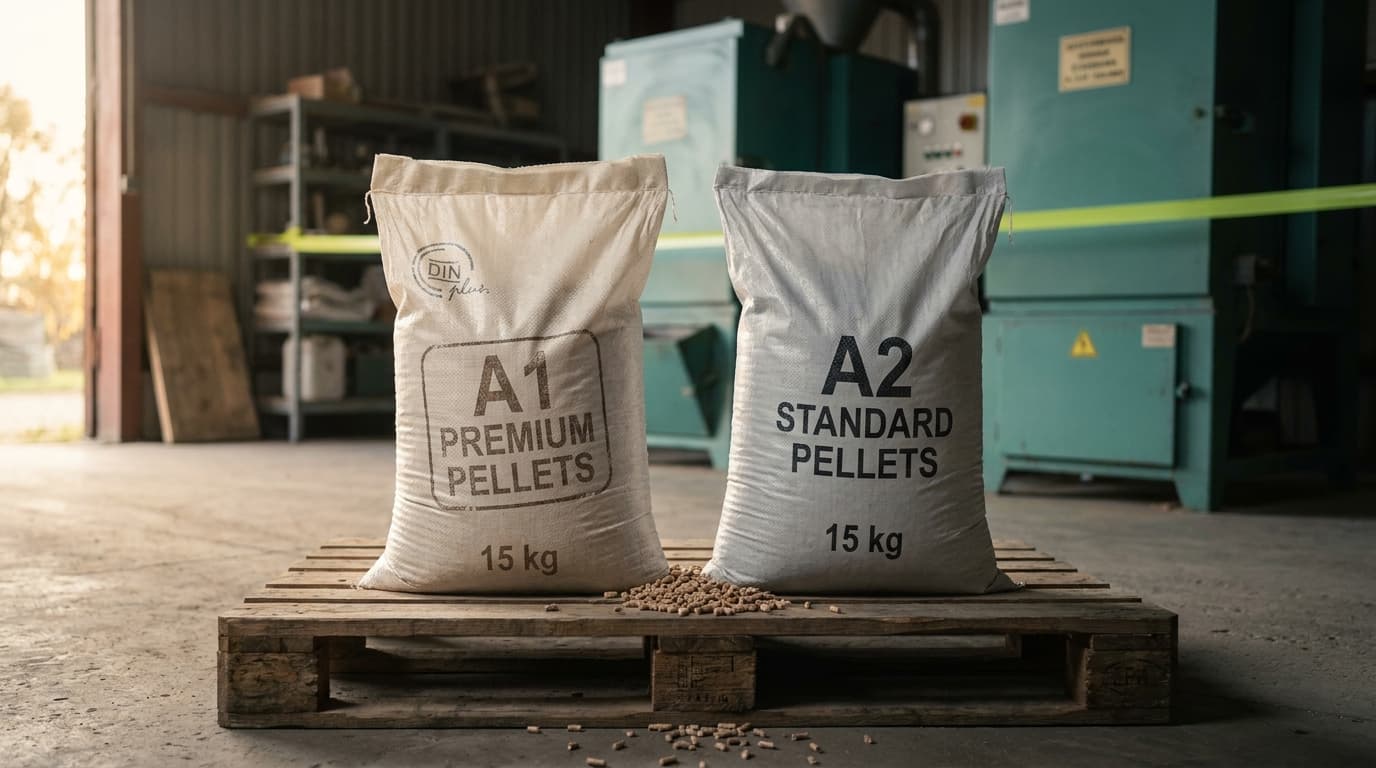
W polskim ciepłownictwie systemowym sezon liczy się od 1 października do 30 kwietnia — 7 miesięcy pracy kotła na paliwie stałym plus miesiąc luzu na początek i na koniec. Zapotrzebowanie ciepłowni komunalnej w województwie mazowieckim (przykład): 4 000 t pelletu A2 luzem + 12 000 t zrębki leśnej + 3 000 t PKS na współspalanie.
Klient który podpisze umowę w kwietniu poprzedniego roku i zarezerwuje wolumen ma cenę bazową sezonu. Klient który zawaha się do lipca — dopłaci 8–15% z powodu zaostrzającego się popytu i sezonowego wyczerpywania podaży. Klient który zacznie szukać dostawcy w październiku — dopłaci 20–30% i będzie miał ograniczoną dostępność.
Wniosek: termin kontraktacji ma większe znaczenie niż różnica cen między dostawcami. Rozumiemy to, bo od strony tradera widzimy jak ceny rosną tydzień po tygodniu w okresie maj–październik.
Trzy typy kontraktów rocznych
W praktyce widzimy trzy modele kontraktacji rocznej — każdy ma inny profil ryzyka i inną strukturę cenową.
Kontrakt sztywnego wolumenu (fixed volume, fixed price)
Klient rezerwuje konkretny wolumen (np. 4 000 t pelletu A2) po ustalonej cenie na cały sezon. Dostawca dostarcza w harmonogramie tygodniowym, klient płaci za każdą partię wg faktury.
Zalety: pełna przewidywalność ceny i dostępności. Klient wie ile zapłaci za paliwo za cały rok i planuje budżet.
Wady: ryzyko po stronie klienta jeśli sezon będzie łagodny (klient zamówi mniej niż zarezerwował — ale i tak zapłaci albo zapłaci za "kontraktowaną niedostawę"). Ryzyko po stronie dostawcy jeśli sezon będzie ostry (cena skoczy 20% w środku sezonu — dostawca dostarcza po niższej cenie kontraktowej).
Kiedy używać: zapotrzebowanie znane z ±5%, budżet operacyjny sztywny, klient chce spać spokojnie.
Kontrakt widełek (range contract)
Klient rezerwuje wolumen w widełkach (np. 3 500–4 500 t pelletu A2) po ustalonej cenie. Odbierze między min a max, w harmonogramie tygodniowym. Powyżej max — dopłata do ceny rynkowej. Poniżej min — kara za niedowybranie (typowo 3–5% ceny partii niedostarczonej).
Zalety: elastyczność +/- 12–15% na wolumenie. Klient nie płaci za nadmiar.
Wady: negocjacja widełek jest bardziej złożona. Cena bazowa jest nieco wyższa (dostawca liczy sobie za elastyczność).
Kiedy używać: zapotrzebowanie z sezonowym ryzykiem pogodowym (np. ciepłownia komunalna gdzie ostry styczeń zmienia zapotrzebowanie o 15%).
Kontrakt ramowy z rozliczaniem miesięcznym (spot within framework)
Kupujący podpisuje z dostawcą umowę ramową, która ustala parametry (jakość, dokumentacja, harmonogram) i cenę bazową. My tego modelu nie stosujemy — warunki ustalamy pisemnie przed załadunkiem, bez osobnej umowy ramowej. Konkretne wolumeny są zamawiane co miesiąc, na 30 dni w przód, po cenie miesięcznej (może być stała, może być indeksowana do PMI albo do średniej wartości giełdowej).
Zalety: maksymalna elastyczność, ryzyko cenowe podzielone.
Wady: brak twardej rezerwacji wolumenu — jeśli sezon będzie ostry, klient może nie dostać zamówionego wolumenu na czas.
Kiedy używać: klient z magazynem buforowym i luźnym budżetem który potrafi absorbować wahania cen.
Harmonogram kontraktacji — miesiąc po miesiącu
Poniżej praktyczny kalendarz kontraktacyjny dla sezonu 2026/2027 (październik 2026 – kwiecień 2027):
Kwiecień 2026 — okno najlepszej ceny
Podaż surowca (pellet, zrębka, PKS) jest wciąż w rezerwie sezonu poprzedniego. Dostawcy mają jeszcze magazyny buforowe i planują produkcję na sezon nadchodzący. To moment gdy cena bazowa jest najniższa — dostawca chce zaklepnąć wolumen żeby wiedzieć ile produkować.
Rekomendacja: podpisz umowy na 60–80% zapotrzebowania sezonu.
Maj–czerwiec 2026 — okno drugiego zaklepnięcia
Cena bazowa rośnie o 3–5%. Dostawcy widzą jak wygląda popyt, dostosowują ceny. Wciąż jest przestrzeń na negocjacje.
Rekomendacja: dokup 15–20% wolumenu (do 90% zapotrzebowania).
Lipiec–sierpień 2026 — okno drogie
Cena bazowa rośnie o 8–15% względem kwietnia. Powód: producenci pelletu A1/A2 planują produkcję na sierpień–wrzesień, muszą wiedzieć co sprzedadzą. Zapasy zrębki tarczne są ograniczone (tartaki wolno pracują latem). PKS z importu ma najdłuższe terminy realizacji (kontener z Azji: 45 dni + 15 dni cło i tranzyt do Polski).
Rekomendacja: dokup ostatnie 10% wolumenu tu, jeśli w kwietniu i maju nie zaklepnąłeś wszystkiego. Nie czekaj.
Wrzesień–październik 2026 — okno spot, drogo
Ceny są wyższe o 20–30% niż w kwietniu. Dostępność ograniczona — dostawcy mają już zakontraktowane 80–90% wolumenu na sezon i sprzedają resztę spot. Ciepłownia która nie ma umów pod koniec września ma poważny problem — może się okazać że pellet A2 luzem trzeba zastąpić drogszym A1 workowanym, bo A2 luz jest wyprzedane.
Rekomendacja: unikaj tego okna. Jeśli musisz — kupuj małe partie na krótki okres i szukaj długoterminowej umowy na następny sezon.
Konkretnie: jak to wygląda u nas
Nie podpisujemy wielostronicowych umów ramowych. Warunki handlowe ustalamy pisemnie przed pierwszym załadunkiem i obejmują one cztery rzeczy:
- Paliwo i jego parametry — klasa, frakcja, wartość opałowa, popiół i wilgotność, potwierdzane raportem z badania partii.
- Wolumen i harmonogram odbiorów na sezon, korygowany na bieżąco, kiedy zapotrzebowanie się zmienia.
- Cena i warunki płatności dla uzgodnionego wolumenu.
- Miejsce odbioru — sprzedajemy na warunkach FCA, czyli ładujemy towar na zestaw podstawiony przez kupującego. Przy zamówieniach powyżej 1 000 ton możemy pomóc w zorganizowaniu przewozu; ustalamy to indywidualnie.
Do każdej partii idzie komplet dokumentów: dokumentacja KZR, raport z badania, kwit wagowy.
Trzy typowe błędy w zakupach sezonowych
1. Czekanie na "lepszą cenę we wrześniu"
W polskim ciepłownictwie systemowym cena w środku roku nie spada — rośnie. Wrzesień jest zawsze droższy niż kwiecień. Klient który czeka do września uczestniczy w loterii pogodowej — jeśli sezon poprzedni był łagodny i zapasy dostawców duże, ceny wrześniowe będą mniej dotkliwe; jeśli sezon był ostry, wrzesień jest bolesny.
2. Podpisywanie ze zbyt małą liczbą dostawców
Klient który ma jednego dostawcę na 100% zapotrzebowania jest wystawiony na ryzyko: jeśli dostawca ma awarię w magazynie w środku stycznia, ciepłownia stoi. Standardem jest dywersyfikacja 60–40 (główny + backup) albo 50–30–20 (trzy dostawcy).
3. Zapominanie o buforze magazynowym
Klient który przyjmuje dostawy just-in-time i ma zapas na 3 dni pracy kotła jest wystawiony na każdą awarię logistyczną (śnieżyca, zamrożone drogi, awaria wagonu). Standardowy bufor to 14–21 dni zapasu w magazynie klienta.
FAQ
Czy można zakontraktować pół sezonu (październik–grudzień) i sprawdzić drugą połowę spot? Można, ale drogo. Cena pierwszej połowy będzie o 5–8% wyższa niż w umowie całosezonowej (dostawca ma podzielone ryzyko), a druga połowa (styczeń–kwiecień) będzie w cenach spot które są zwykle wyższe o 10–20% niż cena sezonowa.
Czy dostawca daje gwarancję jakości? Standardowo tak — w kontrakcie rocznym jest klauzula że parametry partii są w ustalonych widełkach (kaloryczność, popiół, wilgotność, chlorki). Odchylenia większe niż limit → reklamacja, dostawca albo obniża cenę partii o 10–15%, albo dostarcza partię zastępczą na własny koszt.
Co jeśli klient chce zmienić rodzaj paliwa w środku sezonu? Rzadko, ale zdarza się (np. kocioł przestawiony na wyższy udział PKS, albo klient dostaje dofinansowanie i chce zwiększyć wolumen). Zmianę rodzaju paliwa albo wolumenu uzgadniamy na bieżąco i potwierdzamy pisemnie — nie wymaga to aneksu do osobnej umowy.
Podsumowanie
Kwiecień jest oknem najlepszej ceny. Lipiec to +8–15%. Październik to loteria. To prosta prawda polskiego rynku biomasy, znana każdemu który kupuje paliwo od 5 lat.
Green Fuel Trading zaczyna kontraktację sezonu 2027/2028 w kwietniu 2027. Rezerwacja wolumenu w tym oknie = bezpieczna cena bazowa dla kolejnego cyklu ciepłowni. Zapraszamy do rozmowy — nasi zakupowcy widzą rynek u tartaków, przetwórni pelletu i importerów PKS. Możemy przygotować rekomendację portfela paliw pod parametry Państwa kotła w ciągu 5 dni roboczych.